재산세 납세자와 7·9월 납기, 소액 주택 예외
재산세는 원칙적으로 6월 1일에 재산을 사실상 소유한 사람에게 부과됩니다. 주택분은 통상 7월과 9월에 나눠 내지만, 연세액 20만원 이하인 경우 조례에 따라 7월에 한꺼번에 부과할 수 있습니다. 따라서 ‘7월에 냈으니 9월에는 끝’이라고 판단하기 전에 고지서의 과세 대상과 부과 구분을 확인해야 합니다.
등기부 이름만 보고 납세자를 단정하지 마세요
지방세법 제107조는 사실상 소유자를 원칙으로 정합니다. 매매 후 소유권 변동을 신고하지 않아 사실상의 소유자를 알 수 없는 경우 등에는 공부상 소유자가 납세의무자가 되는 예외가 있습니다. ‘등기부에 적힌 사람에게 무조건 부과된다’는 설명으로 묶으면 이 원칙과 예외가 뒤바뀝니다.
6월 1일 전후로 집을 사고팔았다면 계약서, 잔금 지급 자료, 소유권 이전 자료를 함께 준비하세요. 등기 날짜와 잔금 날짜가 다르거나 실제 소유자가 다투어지는 경우에는 고지서를 발급한 지방자치단체 세무 부서에 사실관계를 대조해야 합니다. 개인 계약의 비용 정산 약속과 지방세법상 납세의무자도 같은 문제는 아닙니다.
주택·건축물·토지의 납기가 다릅니다
| 과세 대상 | 정기 납부기간 | 구분 |
|---|---|---|
| 주택 | 7월 16~31일, 9월 16~30일 | 연세액의 절반씩 |
| 주택 연세액 20만원 이하 | 조례에 따라 7월 16~31일에 일괄 부과 가능 | 7월 고지서의 연납 여부 확인 |
| 건축물 | 7월 16~31일 | 주택분과 구분 |
| 토지 | 9월 16~30일 | 주택의 나머지 절반과 혼동하지 않기 |
근거는 지방세법 제115조입니다. 착오 정정이나 누락분 등의 수시 부과는 정기 납기와 다를 수 있으므로 실제 고지서의 납부기한을 우선 확인하세요. 2026년 7월 부과에 관한 안산시 상록구 안내도 6월 1일의 사실상 소유와 주택분 7·9월 분할 부과를 설명합니다.
7월에 냈는데 9월에도 고지서가 왔다면
- 두 고지서의 물건 소재지가 같은지 봅니다. 여러 부동산의 고지서를 한 건으로 착각할 수 있습니다.
- 세목과 과세 대상을 읽습니다. 주택분 두 번째 고지인지, 별도 토지분인지 구분합니다.
- 7월 고지서가 주택 연세액 전체인지 절반인지 확인합니다.
- 납부 내역과 고지 내역이 맞지 않으면 전자납부번호와 해당 고지서를 준비해 발급 부서에 문의합니다.
예를 들어 주택분 재산세 연세액이 30만원이라고 가정하면 정기분은 15만원씩 나뉩니다. 이는 나누는 구조만 설명한 예시입니다. 고지서 합계에는 다른 세목이 함께 표시될 수 있으므로 합계가 15만원인지 하나만 보고 오류라고 판단하지 마세요.
조회와 납부를 마치는 순서
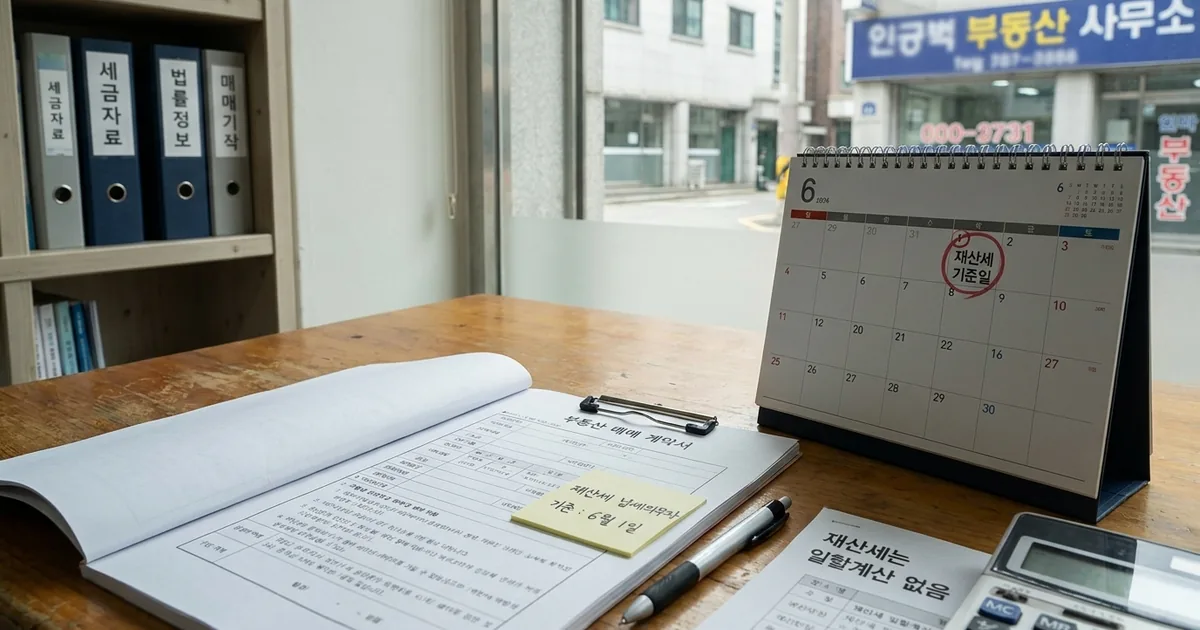
위택스 또는 고지서에 안내된 지방세 납부 경로에서 본인의 고지 건을 조회합니다. 물건 주소와 세목, 기한을 확인한 뒤 납부하고 완료 내역을 보관하세요. 조회되지 않는 경우에는 고지서 발급 여부와 납부 시스템을 발급 부서에 확인하면 됩니다. 이 글은 개인별 과세표준·감면액을 계산한 결과가 아니며, 납세자와 납기를 구분하기 위한 안내입니다.
- 2026-09-07사실상 소유자 원칙을 바로잡고 7·9월 납기와 소액 주택 예외를 추가했습니다. 무관한 연결 버튼을 정리했습니다.
댓글
닉네임으로 시작
이메일·개인정보 없이 닉네임과 비밀번호만으로 이용합니다.